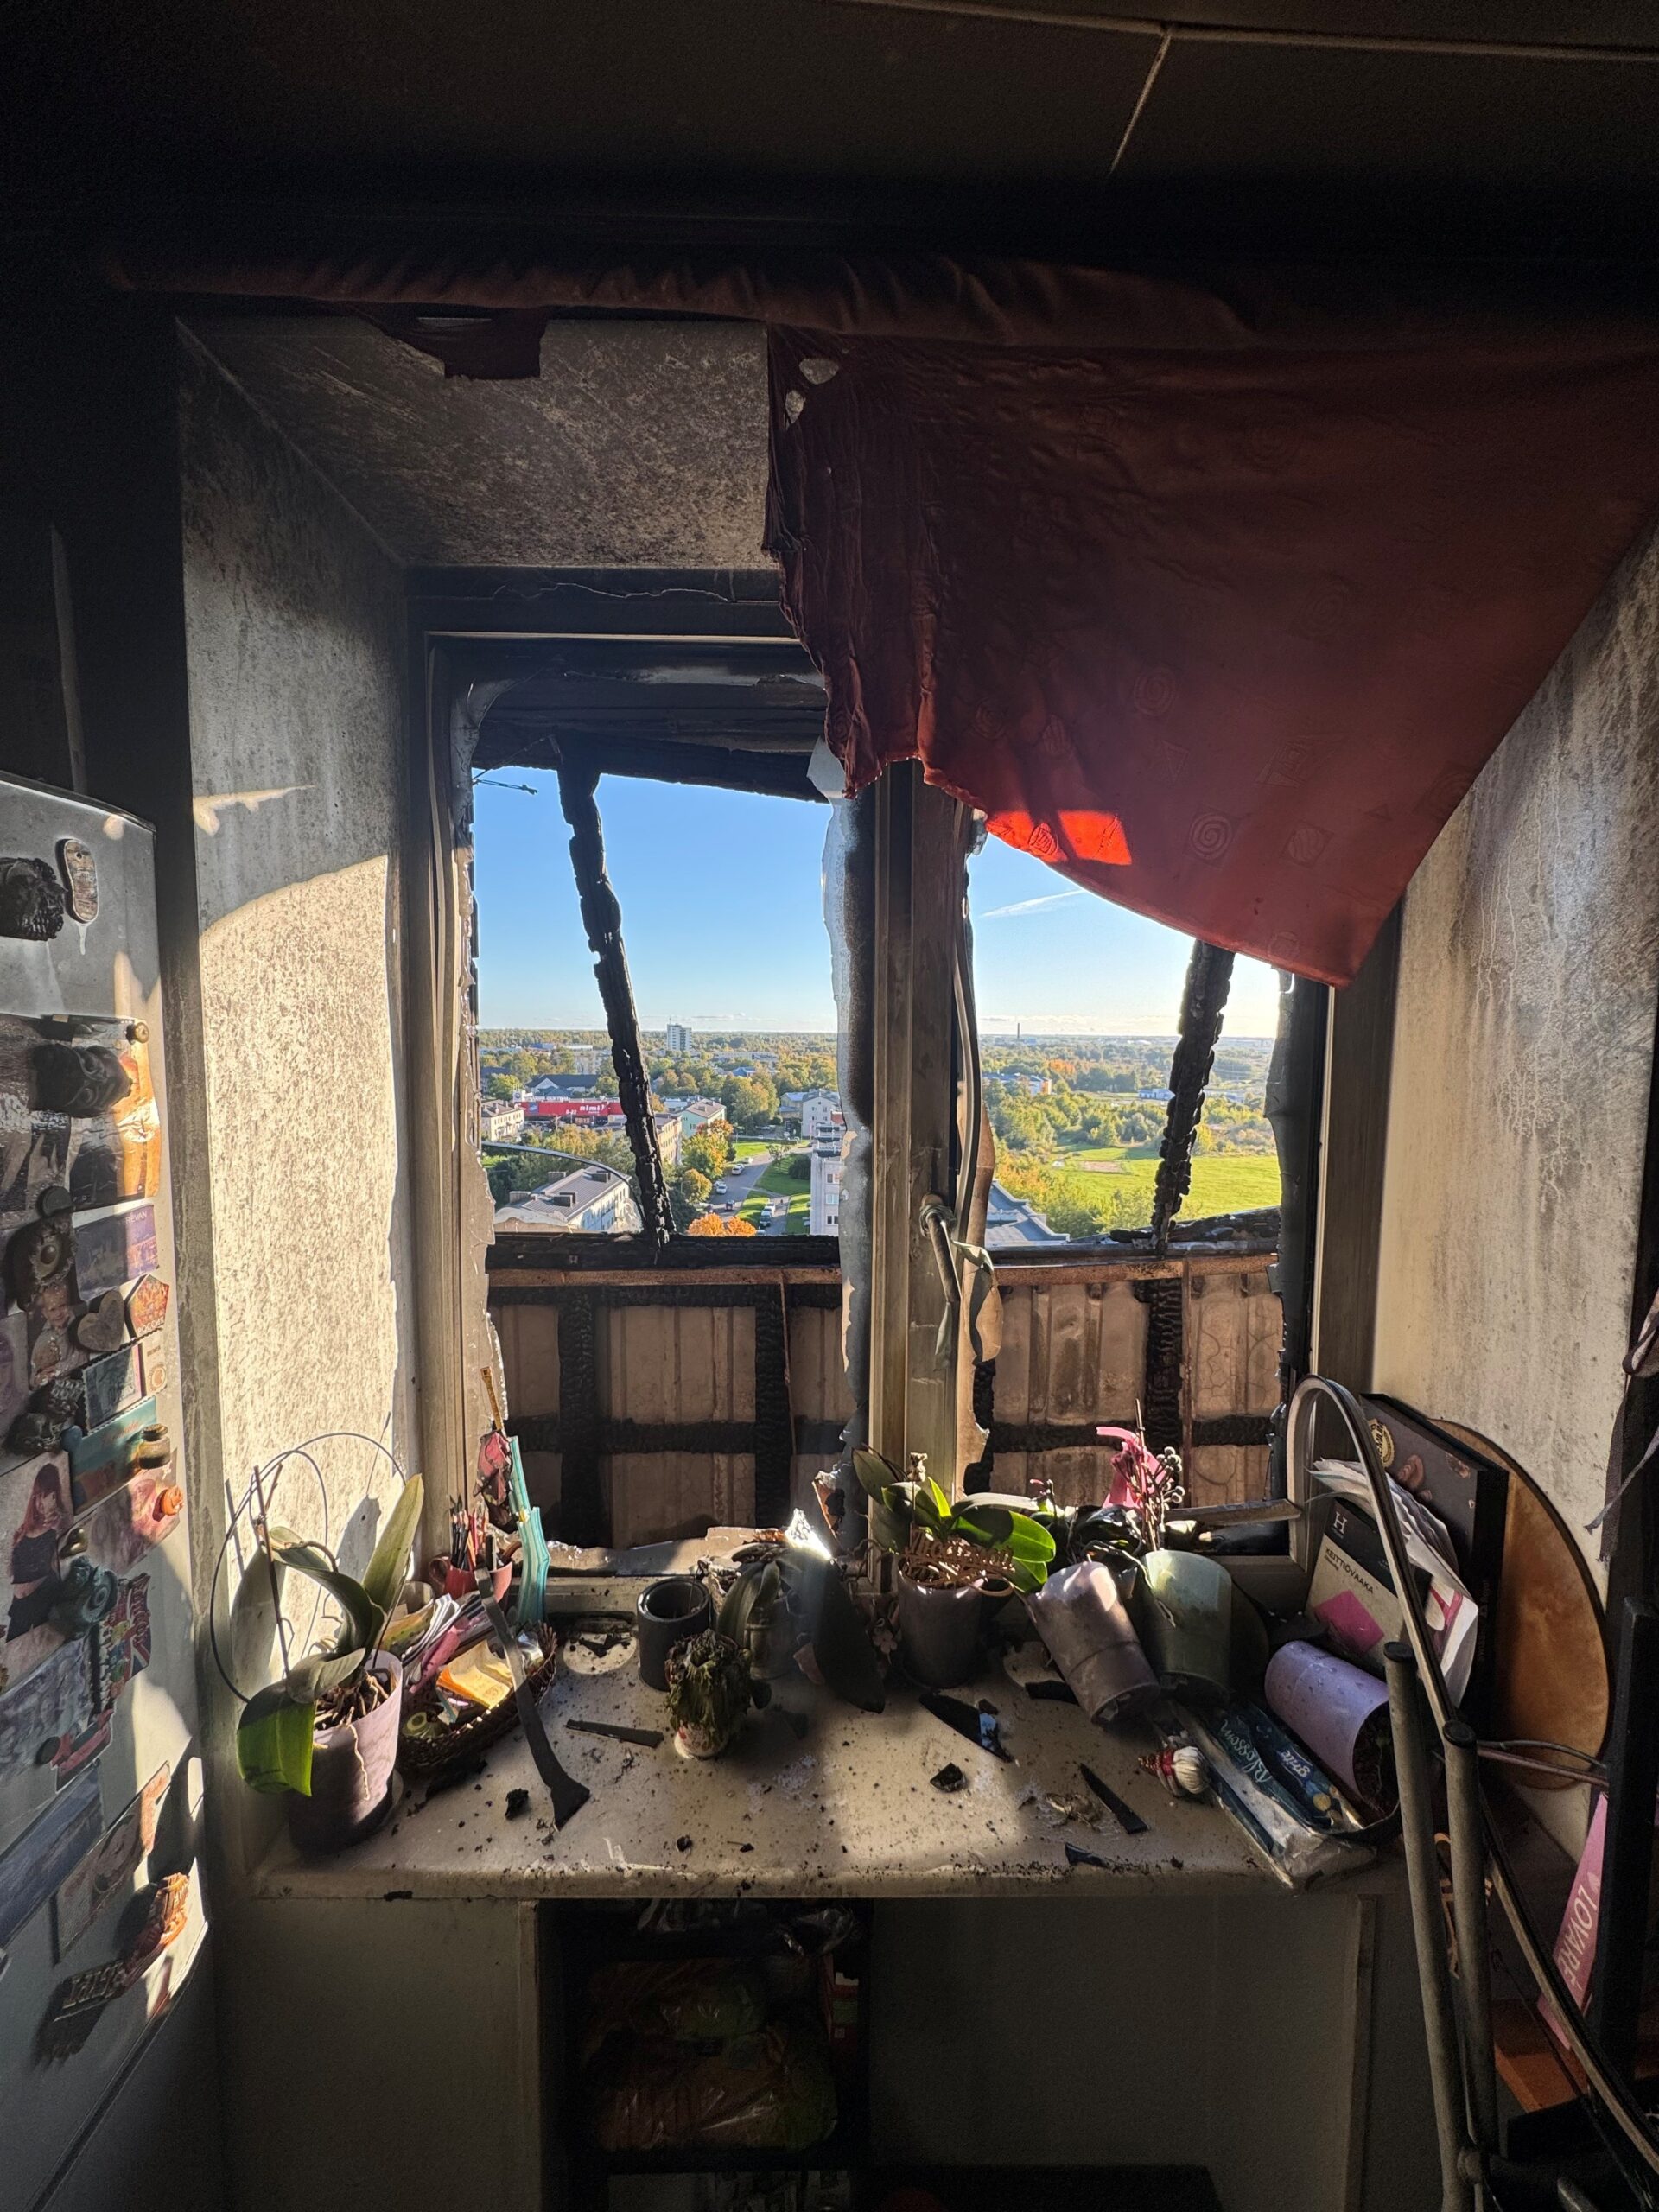
27.septembril kell 16.03 sai häirekeskus teate Maardus Keemikute tänaval asuva 12-korruselise elumaja viimase korruse korteris puhkenud tulekahjust. Päästjate saabudes põles korteri rõdu lausleegiga ning suits oli levinud eluruumidesse. Õnneks ei viibinud tulekahju ajal korteris inimesi. Küll aga hukkus pere lemmikloom.
Põlengu tagajärjel hävis rõdu, kuumuse tõttu purunesid korteri aknad ning eluruumid said ulatuslikke tahmakahjustusi. Alumine korter sai kahjustada kustutusvee tõttu. Lisaks tulele ja veele põhjustas märkimisväärset kahju ka suits, mis levis ka hoones kohtadesse, kuhu leegid ei ulatunud.
Üks tulekahju võib seega puudutada mitmeid kodusid ja perekondi. Lisaks ehmatusele ja ootamatult tekkinud murele tuleb õnnetuses kannatada saanud inimestel leida kiiresti vastused väga praktilistele küsimustele. Kes kannab tekkinud kahju? Kes vastutab, kui tulekahju sai alguse naabri korterist? Mis saab siis, kui kodu vajab põhjalikku remonti või muutub ajutiselt elamiskõlbmatuks? Millist abi on võimalik saada kindlustuselt ja millest üldse alustada? Neile ja teistele tulekahjuga seotud kindlustusküsimustele aitab vastuseid leida Eesti Kindlustusseltside Liidu juhatuse liige Lauri Potsepp.
Kes vastutab, kui korteris puhkeb tulekahju?
Lihtsustatult öeldes peab tulekahjus tekkinud kahju hüvitama õnnetuse eest vastutav isik. Kortermajas võib selleks olla nii korteriomanik kui ka korteriühistu. Näiteks võib tulekahju saada alguse korteris asuvast elektriseadmest või hoopis trepikojas asuvas maja ühises elektrikilbis tekkinud rikkest. Esimesel juhul võib kahju eest vastutada korteriomanik, teisel juhul korteriühistu. Seetõttu tuleb kõigepealt välja selgitada tulekahju põhjus ja see, kellel tekib kohustus kahju hüvitada.
Septembrikuine Maardu tulekahju sai kahjuks alguse kindlustamata korterist ning põlengus said kannatada ka naabrite kodud. Kindlustuse puudumine võib sellises olukorras kaasa tuua väga tõsised rahalised tagajärjed. Põlenud korteri omanikul tuleb oma kodu taastamise kulud ise kanda. Kui selgub, et korteriomanik vastutab ka naabritele tekitatud kahju eest, tuleb tal oma rahast hüvitada ka naabrite kahjud.
„Ma ei väsi kordamast, et kindlustamine tasub end ära. Kodukindlustus aitab ootamatu õnnetuse korral vältida olukorda, kus kodu taastamiseks tuleb kulutada oma säästud või võtta laenu. Maardu tulekahju näitab ilmekalt, kui raskesse olukorda võib kindlustamata kodu omanik sattuda. Põlengus hävis rõdu, kahjustada said eluruumid ning kannatada sai ka naaberkorter. Sellise õnnetuse järel ei pruugi inimesel olla vaja leida raha ainult oma kodu taastamiseks, vaid ka naabrite kahjude hüvitamiseks.Kortermajas on eriti oluline pöörata tähelepanu koduomaniku vastutuskindlustusele. See on kodukindlustuse juurde valitav lisakaitse, mis aitab hüvitada teistele inimestele tekitatud kahju. Kui näiteks korteriomaniku süül puhkenud tulekahju kahjustab mitut naaberkorterit, võib nende taastamine maksma minna kümneid või isegi sadu tuhandeid eurosid. Seetõttu soovitan kõigil korteriomanikel teha kahte asja: esiteks kindlustada oma kodu ja teiseks veenduda, et kindlustusleping sisaldab ka vastutuskindlustust ning selle hüvitispiir on piisav suuremate, naabritele tekitatud kahjude hüvitamiseks,“ soovitab Eesti Kindlustusseltside Liidu juhatuse liige Lauri Potsepp.
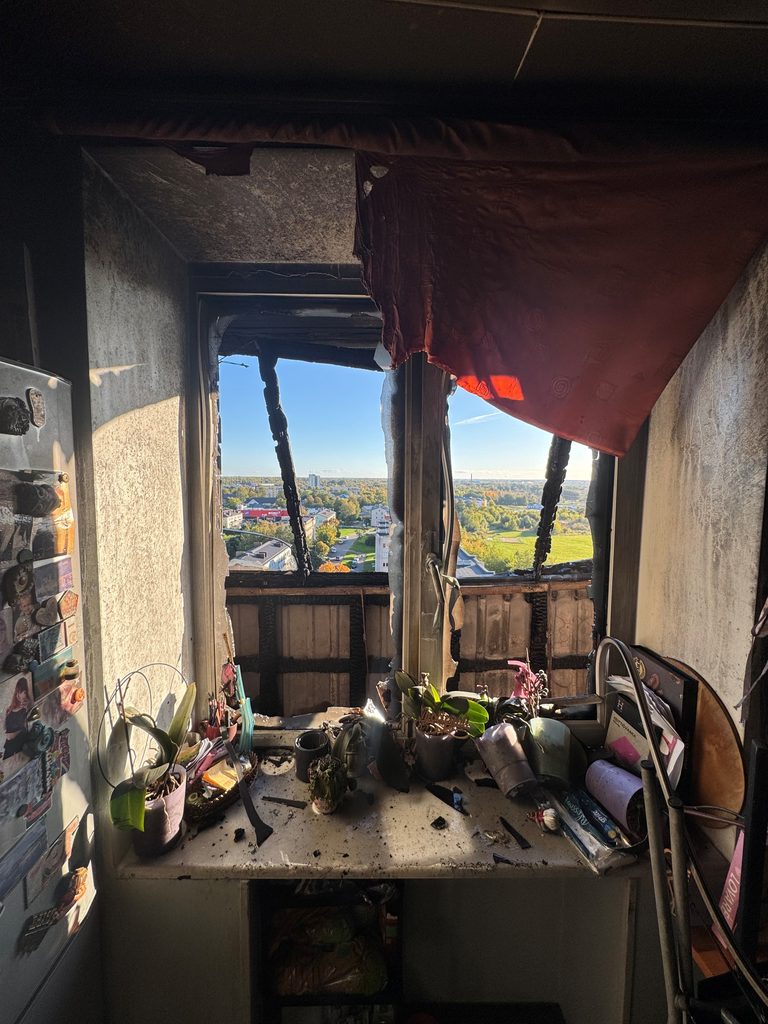
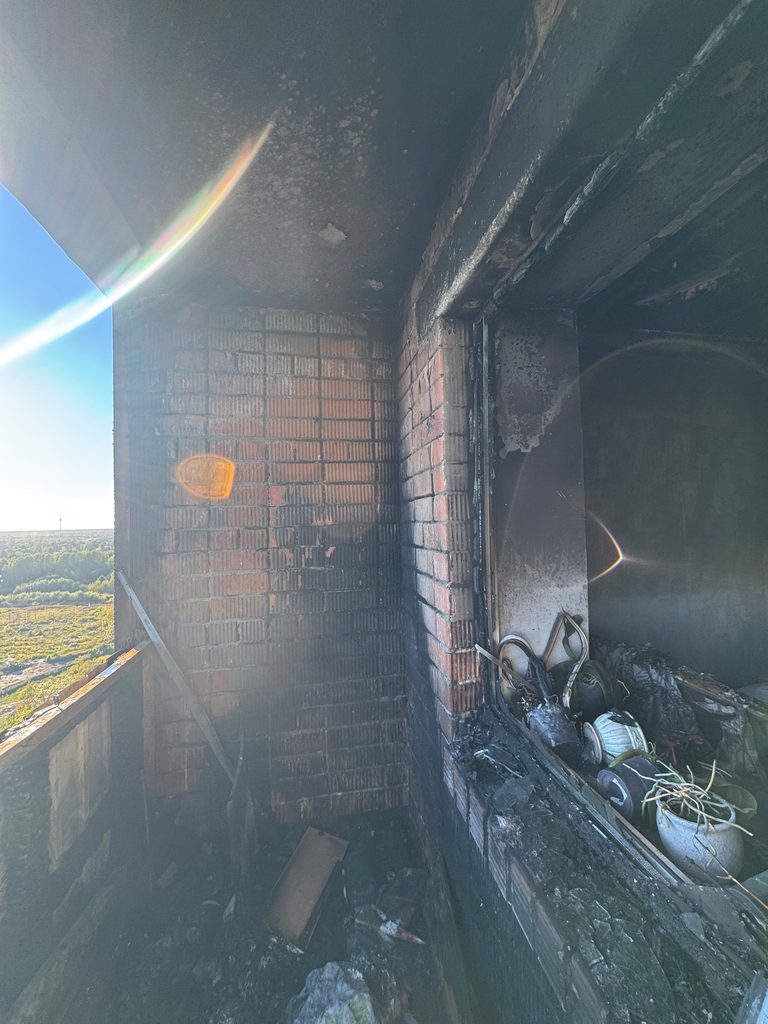
Tulekahju tagajärjel võivad ulatuslikke kahjustusi saada nii rõdu kui ka korteri eluruumid.
Fotod: Päästeamet
Kui minu kindlustatud korter saab tulekahjus kahjustada, siis kes hüvitab kahju?
Kui kodu on kindlustatud, saab korteriomanik pöörduda oma kindlustusandja poole ka siis, kui tulekahju sai alguse naabri korterist.Kindlustusandja hüvitab korterile tekkinud kahju vastavalt korteriomaniku kodukindlustuslepingu tingimustele ning kannatanu ei pea ootama, kuni tulekahju põhjus ja võimalik vastutaja on välja selgitatud.
Pärast seda, kui kindlustusselts on õnnetuses kannatanule kahju hüvitanud, võib selts makstud summa tagasi nõuda tulekahju eest vastutavalt korteriomanikult või korteriühistult. Seega, isegi kui kannatanul on kodukindlustus, võib õnnetuse eest vastutaja ikkagi olla kohustatud tekitatud kahju oma rahast hüvitama.
„Maardu tulekahjus sai alumine korter kahjustada kustutusvee tõttu. Kui alumise korteri omanikul on kodukindlustus, saab ta kahju hüvitamiseks pöörduda oma kindlustusandja poole. See ongi kodukindlustuse üks suurimaid eeliseid, et inimene saab keskenduda oma kodu taastamisele, mitte hakata ise naabriga vaidlema, kes ja kui palju peab maksma. Edasi tegeleb juba kindlustusselts sellega, kas ja kellelt makstud raha tagasi nõuda,“ selgitab Lauri Potsepp.
Kui ühistu on kortermaja kindlustanud, kas mul on üldse oma kodukindlustust vaja?
Jah, sest korteriühistu ja korteriomaniku kindlustus kaitsevad erinevat vara. Korteriühistu kindlustus on mõeldud eelkõige maja ühiskasutatavate osade, näiteks katuse, fassaadi, trepikodade ja ühiste tehnosüsteemide kaitseks. See ei tähenda aga, et kindlustatud oleks ka iga korteri siseviimistlus, mööbel ja muu vara.
Korteriomanikul tasub seetõttu uurida, mida ühistu kindlustus katab ja millist kaitset on vaja oma kodule lisaks. Kodukindlustusega saab kaitsta nii korteri siseviimistlust kui ka kodust vara. Sõltuvalt valitud kindlustuskaitsest võib kindlustatud olla ka korteriomanikule kuuluv osa maja ühisest varast.
„Kortermajas elades ei tasu eeldada, et kui ühistu on maja kindlustanud, on ka minu koduga kõik korras. Näiteks võib tulekahju kahjustada korraga maja katust, korteri seinu ja põrandaid ning hävitada mööbli ja kodutehnika. Kõigi nende kahjude hüvitamine ei pruugi kuuluda ühe kindlustuslepingu alla. Seetõttu soovitan igal korteriühistul oma maja kindlustada ning korteriomanikel uurida, milline kindlustuskaitse majal juba olemas on. Seejärel tuleks veenduda, et ka korteri siseviimistlus ja kodune vara oleksid piisavalt kindlustatud,“ selgitab Lauri Potsepp.
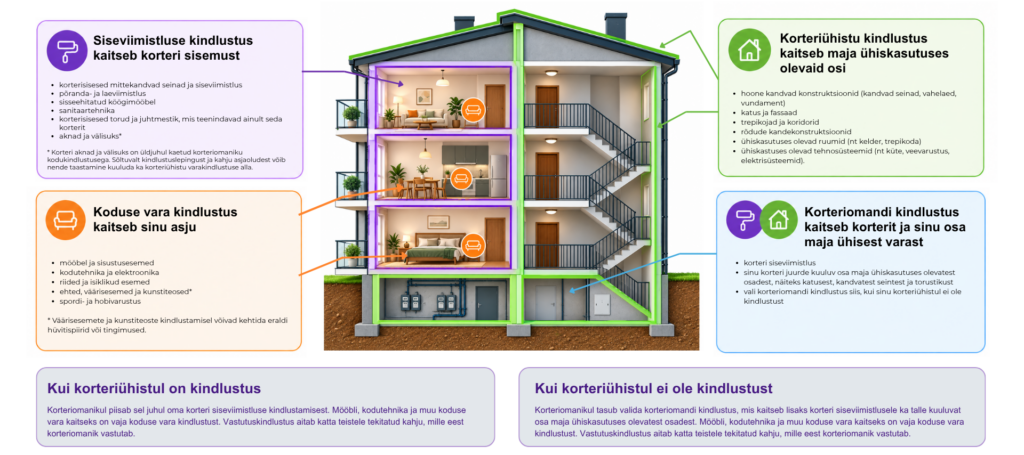
Korteriühistu ja korteriomaniku kindlustus kaitsevad erinevaid hooneosi ja vara. Joonis aitab mõista, milliseid kahjusid eri kindlustused katavad. Allikas: Eesti Kindlustusseltside Liit (EKsL).
Mida peaks inimene esimese asjana tegema, kui kodu on tulekahjus kannatada saanud?
Kui tulekahju on kustutatud ja koju on taas võimalik siseneda, tasub kõigepealt kõik kahjustused võimalikult täpselt üles pildistada. Fotod aitavad tõendada, millist kahju tuli, suits või kustutusvesi tekitasid. Võimalikult täpsed jäädvustused on olulised ka siis, kui kodu pole kindlustatud, sest kahju hüvitamist võib olla võimalik nõuda õnnetuse eest vastutavalt inimeselt või korteriühistult.
Kui kodu on kindlustatud, tuleb õnnetusest esimesel võimalusel teavitada kindlustusseltsi, kus on sõlmitud kodukindlustuse leping. Maja ühiste osade kahjustumisest tuleb teavitada korteriühistut. Enne korteri koristamise või remonditöödega alustamist tuleks kindlasti kindlustusseltsiga läbi rääkida, mida ja kas võib kohe ette võtta ja milliste töödega tuleks oodata. See ei puuduta aga hädavajalikke töid, mis aitavad ära hoida suurema kahju. Näiteks kui tulekahjus on purunenud aken, võib selle ajutiselt kinni katta, et vihmavesi ei kahjustaks korterit veelgi.
„Tulekahju järel ei pruugi kogu kahju olla kohe silmaga nähtav. Näiteks võib kustutusvesi imbuda põrandate alla ja seinte sisse ning suits ja tahm kahjustada ka ruume, kuhu tuli ei jõudnud. Just sellises olukorras on kindlustusseltsi abi eriti oluline. Kindlustusselts aitab hinnata õnnetuse tagajärgi, selgitada välja kahjustuste ulatuse ning teha kindlaks, milliseid töid on kodu taastamiseks vaja. Selle põhjal hüvitab kindlustusselts kahjud vastavalt kodukindlustuslepingu tingimustele. Inimene ei pea seega üksi otsustama, millest kodu taastamist alustada või kui palju remont maksma võib minna. Kindlustusselts aitab leida lahenduse, et kahjustatud kodu saaks võimalikult kiiresti korda,“ selgitab Lauri Potsepp.
Mis saab siis, kui kodus ei saa pärast tulekahju enam elada või remondikulu osutub arvatust suuremaks?
Tulekahju tegelik kahju võib selguda alles taastamistööde käigus. Näiteks võivad suits ja tahm olla jõudnud ventilatsiooni või kustutusvesi imbunud põrandate ja seinte sisse. Seetõttu võib kodu taastamine kujuneda esialgu arvatust märksa kallimaks ja võtta rohkem aega.
Kui remondi käigus ilmnevad uued kahjustused, tuleb neist kohe oma kindlustusseltsile teada anda. Kindlustusselts hindab täiendavaid kahjusid ja selgitab välja, millised kulud saab kodukindlustuse alusel hüvitada. Hüvitise suurus sõltub kindlustuslepingu tingimustest, sealhulgas kindlustussummast ja omavastutusest.
Kui kodu on tulekahju tõttu ajutiselt elamiskõlbmatu, võib kodukindlustus aidata ka asenduselukoha leidmise ja üürimisega seotud kulusid katta. Seetõttu tasub kindlustusseltsilt uurida, millist abi ja kui pikaks ajaks kindlustusleping võimaldab.
„Kodu on inimese jaoks palju enamat kui lihtsalt seinad ja katus. Tulekahju võib ühe hetkega pea peale pöörata kogu pere igapäevaelu. Lisaks kodu taastamisele tuleb leida koht, kus vahepeal elada, asendada hävinud mööbel ja kodused tarbeesemed ning tulla toime paljude ootamatute kuludega. Just sellistes olukordades on kindlustusest kõige rohkem abi. Kindlustus ei hoia õnnetust ära ega võta ära sellega kaasnevat ehmatust ja muret, kuid aitab inimestel rahaliselt toime tulla ja oma tavapärase elu võimalikult kiiresti taastada. Seetõttu ei tasu kindlustamist pidada lihtsalt järjekordseks igakuiseks kuluks, vaid võimaluseks kaitsta oma kodu, pere ja majanduslikku kindlustunnet,“ võtab Lauri Potsepp teema kokku.
VAATA VEEL:
1. Kuidas sõlmida hea kodukindlustus? – praktilised soovitused ja kontrollküsimused, mida enne kodukindlustuse sõlmimist või olemasoleva lepingu ülevaatamisel arvestada.
2. Kodukindlustuse hea tava – põhjalikum selgitus sellest, mida kodukindlustus kaitseb, kuidas hüvitatakse tule-, suitsu- ja kustutusveekahjusid ning mida arvestada vastutuskindlustuse puhul.